
– Warum das Landgericht Fulda die Ansprüche laufender Sparverträge derzeit nicht als verloren ansieht — und was das für Sparer bedeutet –
Wer einen noch laufenden Prämiensparvertrag mit unwirksamer Zinsanpassungsklausel hat, hört von seiner Sparkasse häufig zwei Sätze, die sich gegenseitig ausschließen: Für die Vergangenheit sei alles längst verjährt — und für die Zukunft könne man ohnehin noch nichts verlangen, weil der Vertrag noch laufe. Beides zusammen kann nicht stimmen. Das Landgericht Fulda hat in einem von uns geführten Berufungsverfahren gegen die Sparkasse Fulda nun erkennen lassen, wo es die Trennlinie zieht.
Der Ausgangspunkt: unwirksame Zinsanpassung, offene Nachberechnung
In einer Vielzahl von Prämiensparverträgen, die Sparkassen zwischen den späten 1990er Jahren und etwa 2005 abgeschlossen haben, ist die Zinsanpassungsklausel unwirksam. Das ist heute weitgehend unstreitig. Die dadurch entstandene Vertragslücke ist im Wege der ergänzenden Vertragsauslegung zu schließen. Der Bundesgerichtshof hat die dabei anzuwendenden Grundsätze in seinem Urteil vom 06.10.2021 (XI ZR 234/20) und zuletzt in den Musterklageverfahren vom 09.07.2024 (XI ZR 44/23 und XI ZR 40/23) konkretisiert — bis hin zur maßgeblichen Referenzzinsreihe der Deutschen Bundesbank.
Die Folge ist in vielen Fällen eine spürbare Zinsdifferenz zugunsten des Sparers, die sich über zwanzig und mehr Vertragsjahre aufsummiert.
Die Verjährungseinrede — und warum sie bei laufenden Verträgen nicht trägt
Sparkassen berufen sich in diesen Verfahren regelmäßig vorsorglich auf Verjährung. Das Argument liegt nahe: Wenn die Zinsdifferenz Jahr für Jahr seit 2003 entstanden ist, müssten die älteren Jahrgänge doch längst verjährt sein.
Der Bundesgerichtshof hat dem eine klare Absage erteilt. Die Verjährungsfrist für Nachberechnungsansprüche beginnt erst mit der Beendigung des Sparvertrags — sei es durch Kündigung oder durch planmäßigen Ablauf. Der Grund ist einleuchtend: Beim Prämiensparen werden die Zinsen nicht ausgeschüttet, sondern dem Sparkonto gutgeschrieben und mitverzinst. Erst am Ende zeigt sich, ob korrekt gerechnet wurde. Von einem rechtlich nicht vorgebildeten Sparer kann nicht verlangt werden, Jahr für Jahr zu prüfen, ob seine Zinsgutschrift mit einer im Wege der ergänzenden Vertragsauslegung zu ermittelnden Zinsanpassungsregel übereinstimmt.
Bei einem noch laufenden Sparvertrag ist die Verjährungsfrist damit noch gar nicht angelaufen. Die Einrede geht ins Leere.
Die Kehrseite: Kann man dann überhaupt schon klagen?
Genau hier setzen die Institute nach. Wenn die Ansprüche erst mit Vertragsende fällig werden — so das Argument —, dann könne der Sparer während der Laufzeit auch nichts einklagen. Das Amtsgericht Fulda ist dieser Argumentation in erster Instanz zu Gunsten der Sparkasse Fulda gefolgt und hat eine Klage die SCHIEDER UND PARTNER Rechtsnwälte für eine Sparerin führt, abgewiesen, weil die geltend gemachten Ansprüche „momentan nicht fällig“ seien.
Für Sparer wäre das eine unangenehme Zwickmühle: Während der Laufzeit dürfte man nicht klagen, und ob nach Vertragsende noch alles durchsetzbar ist, müsste man abwarten. Das Kreditinstitut könnte über Jahrzehnte einseitig nach eigenen Parametern rechnen, ohne dass eine gerichtliche Klärung möglich wäre.
Was das Landgericht Fulda derzeit erkennen lässt
Im Berufungsverfahren hat die 1. Zivilkammer des Landgerichts Fulda in ihren Hinweisen vom 22. und 28.07.2026 eine deutlich andere Sicht angedeutet.
Die Kammer unterscheidet — mit dem Bundesgerichtshof — zwischen dem Anspruch auf Gutschrift und dem Anspruch aus Gutschrift. Es handelt sich um zwei verschiedene Forderungen. Dass der Anspruch auf Auszahlung des Guthabens erst mit Vertragsende fällig wird, sagt nichts darüber, ob der Sparer schon während der Laufzeit eine zutreffende Kontoführung und die Berichtigung zu niedriger Zinsgutschriften verlangen kann.
Die Kammer hat vor diesem Hintergrund darauf hingewiesen, dass die klageabweisende Begründung des Amtsgerichts auf einem unzutreffenden Verständnis der höchstrichterlichen Rechtsprechung beruhen dürfte. Zugleich hat sie klargestellt, dass eine Klageabweisung wegen fehlender Fälligkeit ohnehin nur als „derzeit unbegründet“ ergehen dürfte und in Rechtskraft allenfalls die Feststellung erwachsen kann, dass bis zum Schluss der mündlichen Verhandlung kein fälliger Anspruch bestand.
Übersetzt heißt das: Ein solches Urteil vernichtet den Anspruch nicht. Er kann nach Vertragsende erneut geltend gemacht werden — und verjährt ist er, weil die Frist erst mit Vertragsende zu laufen beginnt, ebenfalls nicht.
Einordnung — und eine notwendige Zurückhaltung
Es handelt sich um vorläufige Hinweise, nicht um eine Entscheidung. Die Kammer prüft derzeit vorrangig, ob die Berufung wertmäßig überhaupt eröffnet ist; über die materielle Rechtslage ist noch nicht entschieden. Wer aus einem gerichtlichen Hinweis bereits ein Ergebnis ableitet, überzieht.
Festhalten lässt sich gleichwohl: Die Kombination aus „verjährt“ und „noch nicht fällig“ ist kein tragfähiger Abwehrriegel. Entweder ist der Anspruch noch nicht fällig — dann läuft auch keine Verjährungsfrist. Oder er ist durchsetzbar — dann kann er geltend gemacht werden. Beides gleichzeitig zu Lasten des Sparers geht nicht.
Was Sparer jetzt tun sollten
- Vertragsunterlagen sichern. Sparvertrag, Bedingungen für den Sparverkehr, Kontoauszüge und Zinsmitteilungen. Ohne den anfänglichen Vertragszins und die Vertragsbedingungen lässt sich nichts rechnen.
- Nicht auf Zeitablauf verlassen — in keine Richtung. Bei laufenden Verträgen ist nichts verjährt. Nach Vertragsende beginnt die Frist jedoch zu laufen, und dann zählt jedes Jahr.
- Die Nachberechnung fachlich erstellen lassen. Ob und in welcher Höhe ein Anspruch besteht, hängt an der Referenzzinsreihe, der Durchschnittsbildung und der Wahrung des relativen Äquivalenzverhältnisses. Die Institute rechnen hier regelmäßig anders als die Sparer.
- Hinhaltetaktiken dokumentieren. Wird eine Prüfung über Monate ohne Ergebnis vertröstet, sollte das schriftlich festgehalten werden.
Kurz gesagt
Bei laufenden Prämiensparverträgen mit unwirksamer Zinsanpassungsklausel beginnt die Verjährungsfrist für Nachberechnungsansprüche erst mit Vertragsende. Die Verjährungseinrede der Sparkassen greift daher nicht. Das Landgericht Fulda hat in einem laufenden Berufungsverfahren zudem angedeutet, dass der Anspruch auf eine zutreffende Zinsgutschrift schon während der Vertragslaufzeit verfolgt werden kann und ein klageabweisendes Urteil wegen fehlender Fälligkeit den Anspruch jedenfalls nicht endgültig beseitigt. Eine Entscheidung steht noch aus.
Erhebliche Expertise
Unsere Kanzlei betreut eine Vielzahl von Verfahren zu Prämiensparverträgen mit unwirksamer Zinsanpassungsklausel — von der Nachberechnung über die außergerichtliche Geltendmachung bis zur Prozessführung in beiden Instanzen. Nehemn Sie Kontakt mit Rechtsanwalt Tilmann Schellhas – Fachanwalt für Bank- und Kapitalmarktrecht – auf.
Dieser Beitrag gibt den Stand zum Zeitpunkt der Veröffentlichung wieder und ersetzt keine Beratung im Einzelfall.
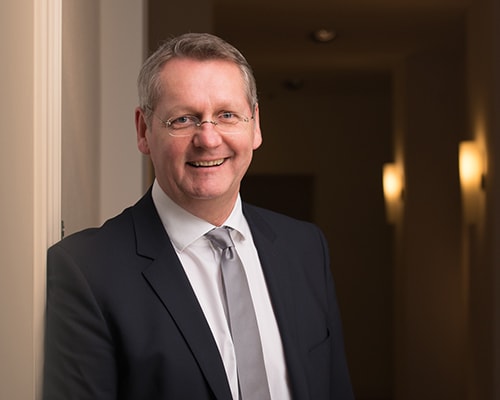
Tilmann Schellhas
Fachanwalt für Bank- und Kapitalmarktrecht und Fachanwalt für Bau- und Architektenrecht
Prinzregentenufer 3, 90489 Nürnberg